 Calculs
 Assurance
 Documents
 Suivi dossier
 Ged
 Espace client
 Facturation
 Statistiques
 Configuration
La version 3.1.0 d’Actelo intègre les prêts PEL et CEL à vos simulations, calculés à partir des droits acquis de vos clients, et vous prévient par e-mail dès qu’un prospect répond à la demande de consentement.
Table des matières
🏡 Prêts PEL / CEL
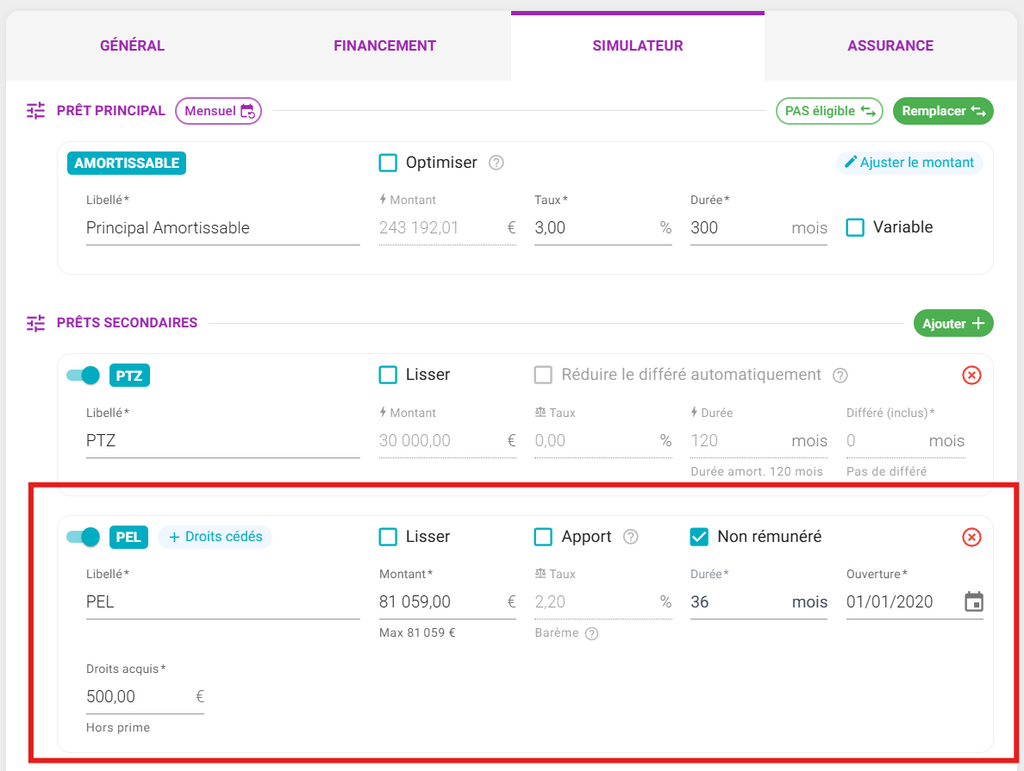
Ajoutez un prêt d’épargne logement à vos propositions : Actelo calcule le montant possible et le taux à partir des droits acquis de votre client.
Renseignez la date d’ouverture du plan ou du compte et les droits acquis : le taux est repris automatiquement du barème en vigueur à cette date. Choisissez ensuite la durée parmi les prêts possibles, de 2 à 15 ans, chacun présenté avec son montant maximum.
- Durée au choix : sélectionnez un prêt possible dans la liste, ou saisissez une durée libre, calculée en direct.
- Montant ajusté automatiquement : en changeant de durée, le montant passe au maximum possible ; un montant qui dépasse ce maximum y est ramené.
- Droits cédés : ajoutez les droits cédés par un proche avec le bouton « + Droits cédés », directement dans la carte du prêt.
- Intérêts du CEL détaillés période par période, dans un tableau repliable.
- Plafond de 92 000 € : s’il est dépassé, une alerte vous le signale et le bouton « Réduire le prêt au taux le plus élevé » rétablit la simulation en un clic.
📩 Consentement des prospects
Soyez prévenu dès qu’un prospect répond à la demande de consentement au démarchage téléphonique.
- Nouvelle notification par e-mail « Consentement d’un prospect », à cocher dans votre profil (Notifications par mail) : vous recevez un e-mail quand le prospect accepte ou refuse d’être recontacté.
- Journal du consentement plus clair sur la fiche lead et dans l’export CSV : une seule preuve par transmission, et les relances apparaissent comme « Mail de confirmation renvoyé ».
- Espace partenaire : le formulaire de transmission indique à l’apporteur ce qui est conservé comme preuve, selon qu’un e-mail de confirmation part ou non.
🛠️ Améliorations diverses
- Pourcentage d’apport : le plan de financement de la proposition affiche la part de l’apport dans le coût total de l’opération (projet, frais et garantie).
- Dates du dossier sans proposition principale : dans la synthèse du dossier, les dates du dossier et la signature du mandat se renseignent même sans proposition principale.
- Demande de financement : chaque notaire est désigné comme notaire de l’acquéreur ou du vendeur (modèle de document par défaut).
- Crédits à la consommation : le devenir « Conservé / Racheté par prêt relais » n’est plus proposé, un prêt relais n’étant affecté qu’à un bien immobilier. Les dossiers concernés sont mis à jour automatiquement (mention « Mise à jour des données par Actelo » dans le journal).